تكلّم هذا الأسبوع بنكان مركزيان. ففي 28 أكتوبر، رفع بنك كندا سعر فائدته الرئيسي، لأول مرة منذ 2023. وفي المغرب، أبقى بنك المغرب على سعره في شتنبر. ماذا تغيّر هذه القرارات في جيوبكم؟ إليكم معطيات عملية، على ضفتي الأطلسي.
2,5%
السعر الرئيسي في كندا (28 أكتوبر)
2,25%
السعر الرئيسي في المغرب
≈ 21%
بطاقة الائتمان في كندا
13,21%
السقف القانوني للقرض في المغرب
⏰ بالمناسبة: أُخِّرت الساعة هذه الليلة في كندا. هذا الأحد 1 نوفمبر، في الساعة الثانية صباحًا، عادت الساعة إلى الواحدة: إنها العودة إلى التوقيت العادي (التوقيت الشتوي)، إلى غاية 14 مارس 2027. أما المغرب فلا يغيّر ساعته (يبقى على GMT+1، إلا في رمضان). النتيجة: الفارق بين مونتريال والدار البيضاء ينتقل من 5 إلى 6 ساعات. انتبهوا لذلك في مكالماتكم العائلية… وفي تحويلاتكم المالية، التي تنطلق حسب ساعات عمل البنوك.
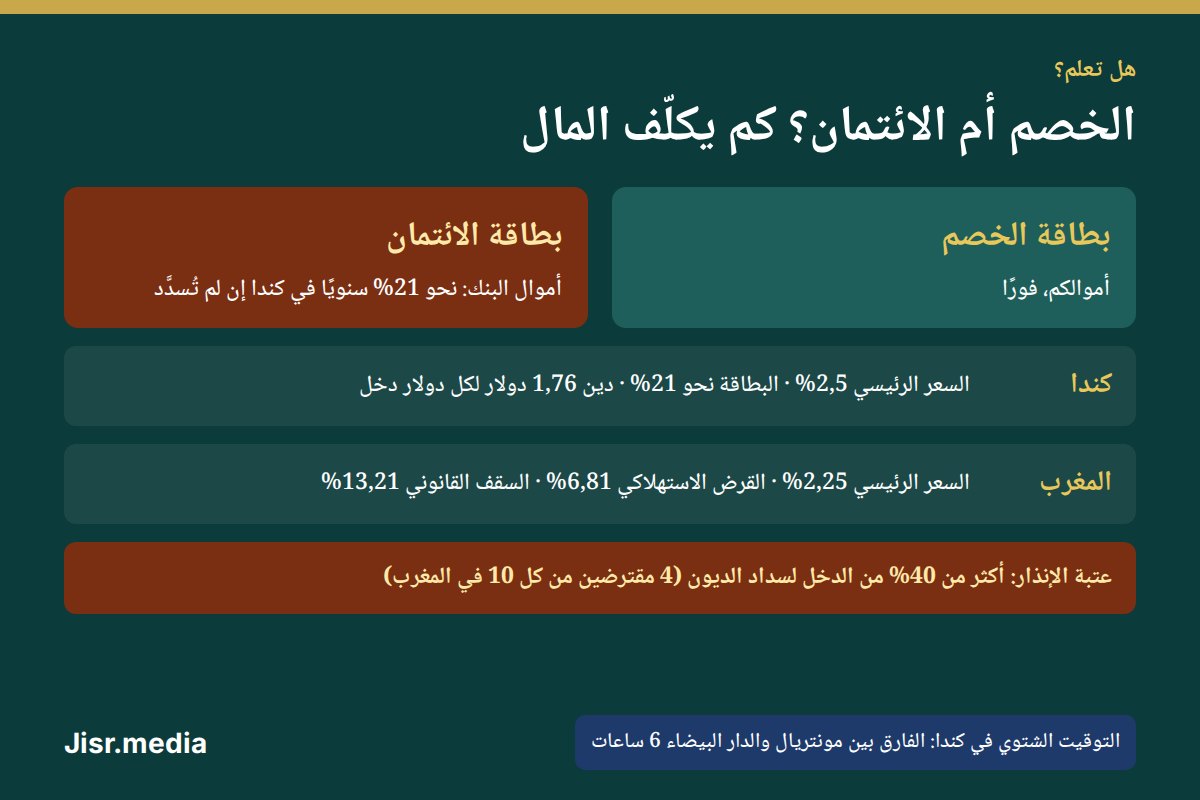
الخصم أم الائتمان: أموالكم أم أموال البنك؟
البطاقتان متشابهتان في الشكل، لكنهما لا تقومان بالشيء نفسه إطلاقًا.
- بطاقة الخصم تنفق أموالكم. يُقتطع المبلغ من حسابكم فورًا أو يكاد. لا يمكنكم إنفاق أكثر مما تملكون (إلا في حالة سحب على المكشوف مرخّص، وهو بمقابل). لا فوائد، لكن الحماية في حالة نزاع مع تاجر أقل اتساعًا مما توفره بطاقة الائتمان.
- بطاقة الائتمان تجعلكم تقترضون أموال البنك. كل شهر، تتوصلون بكشف حساب. إذا سددتم الرصيد كاملًا قبل تاريخ الاستحقاق، يكون القرض مجانيًا. وإذا سددتم جزءًا فقط، تُطبَّق الفوائد على الباقي، وهي مرتفعة.
هل تعلم؟ في كندا، تكلّف بطاقة الائتمان عادة نحو 20 إلى 21% سنويًا على المشتريات غير المسددة، وغالبًا أكثر عند سحب النقود، إذ تُحتسب الفائدة منذ اليوم الأول. عمليًا، دين بقيمة 1000 دولار متروك على البطاقة يكلّف نحو 17,50 دولارًا من الفوائد شهريًا.
في المغرب، معظم البطاقات البنكية بطاقات خصم مرتبطة بالحساب الجاري. أما بطاقات الائتمان الحقيقية، التي يسبّق فيها البنك المال ثم يسترده لاحقًا، فموجودة لكنها أقل انتشارًا.
معلومات مفيدة في كندا:
- يفرض القانون الفيدرالي مهلة سماح لا تقل عن 21 يومًا بين نهاية الكشف وتاريخ الاستحقاق بالنسبة للمشتريات الجديدة.
- في كيبيك، لا يقل الحد الأدنى للأداء عن 5% من الرصيد. والاكتفاء بالحد الأدنى يعني سدادًا بطيئًا وفوائد كثيرة.
- يمنع القانون الجنائي أي قرض يتجاوز 35% سنويًا (منذ يناير 2025).
أسعار الفائدة: من السعر الرئيسي إلى بطاقتكم
السعر الرئيسي هو السعر الذي يقرض به البنك المركزي البنوك. لا يُطبَّق عليكم مباشرة، لكنه يؤثر في كل الأسعار الأخرى. من الأرخص إلى الأغلى:
في كندا
- السعر الرئيسي: 2,5% منذ 28 أكتوبر 2026 (2,25% قبل ذلك). ويقول بنك كندا إن رفعًا آخر ممكن؛ القرار المقبل في 9 دجنبر.
- السعر التفضيلي للبنوك: يتبع السعر الرئيسي. رفعته البنوك الكبرى خلال الساعات التالية. لذلك أصبحت القروض والرهون العقارية بسعر متغير أغلى قليلًا منذ الآن؛ أما الرهون بسعر ثابت فلا تتغير قبل تجديدها.
- بطاقة الائتمان: نحو 20 إلى 21%، مهما كان السعر الرئيسي.
في المغرب
- السعر الرئيسي: 2,25%، أبقى عليه بنك المغرب في 22 شتنبر 2026.
- متوسط سعر القروض البنكية: 4,81% في الربع الثاني من 2026.
- القرض الاستهلاكي: 6,81% في المتوسط في الربع الثاني من 2026.
- السقف القانوني: لا يمكن لأي قرض موقّع بين 1 أبريل 2026 و31 مارس 2027 أن تتجاوز كلفته الإجمالية 13,21% («السعر الأقصى للفوائد الاتفاقية» الذي يحدده بنك المغرب كل سنة).
التصرف الصحيح: قارنوا دائمًا الكلفة الإجمالية للقرض (في المغرب، السعر الفعلي الإجمالي؛ وفي كندا، السعر السنوي لكلفة الاقتراض)، وليس فقط السعر المعلن. فمصاريف الملف والتأمينات قد تغيّر الفاتورة كثيرًا.
المديونية: أين وصلت الأسر؟
في كندا، تدين الأسر بـ1,76 دولار عن كل دولار من الدخل المتاح (176,4% في الربع الثاني من 2026، حسب هيئة الإحصاء الكندية). والخبر السار: انخفضت هذه النسبة لأول مرة بعد ستة ارتفاعات متتالية، لأن المداخيل نمت أسرع من الأقساط. وتخصص الأسر 14,5% من دخلها المتاح لسداد ديونها (الأصل والفوائد).
في المغرب، وحسب بحث لبنك المغرب نقلته الصحافة، بلغت ديون الأسر 456 مليار درهم في نهاية 2025، أي 27% من الناتج الداخلي الخام، وهو أقوى ارتفاع منذ 2012. ومن بين مقترضي 2025، يبلغ متوسط نسبة المديونية 36% من الدخل، ويتجاوز قرابة 4 من كل 10 نسبة 40%. وبلغت متأخرات أداء الخواص 44,7 مليار درهم في نهاية غشت، أي قرابة 42% من مجموع الديون المتعثرة لدى البنوك.
مؤشر الـ40%: في المغرب كما في غيره، يُعدّ تخصيص أكثر من 40% من الدخل لسداد الديون عتبة إنذار بشكل عام. فوقها، قد يكفي أي طارئ (مرض، فقدان عمل، ارتفاع الأسعار) للسقوط في الإفراط في المديونية.
خمس نصائح حتى لا تقعوا في الفخ
- سددوا رصيد بطاقة الائتمان كاملًا كل شهر. وإلا فاستعملوا بطاقة الخصم.
- تجنبوا سحب النقود ببطاقة الائتمان: الفوائد تبدأ في اليوم نفسه.
- احسبوا نسبة مديونيتكم: اجمعوا أقساطكم الشهرية واقسموها على دخلكم الصافي. فوق 40%، لا تأخذوا قرضًا جديدًا.
- قارنوا الكلفة الإجمالية، وليس السعر وحده.
- قرض بسعر متغير في كندا؟ تحققوا من أثر رفع 28 أكتوبر على أقساطكم، واسألوا بنككم عن خياراتكم.
بطاقة الخصم تنفق ما تملكون. وبطاقة الائتمان تنفق ما ستدينون به.
أسئلة شائعة
ما الفرق بين بطاقة الخصم وبطاقة الائتمان؟
مع بطاقة الخصم، يُقتطع المال فورًا من حسابكم: لا يمكنكم إنفاق أكثر مما تملكون. ومع بطاقة الائتمان، يقرضكم البنك المال؛ إذا سددتم كل شيء قبل تاريخ الاستحقاق فلا فوائد، وإلا دفعتم في كندا نحو 20% سنويًا.
لماذا يعنيني رفع بنك كندا لسعر فائدته؟
في 28 أكتوبر 2026، رفع بنك كندا سعره الرئيسي من 2,25% إلى 2,5%. ورفعت البنوك سعرها التفضيلي خلال ساعات: القروض والرهون العقارية بسعر متغير أصبحت أغلى قليلًا.
هل يوجد سعر أقصى للقرض في المغرب؟
نعم. يحدد بنك المغرب كل سنة السعر الأقصى للفوائد الاتفاقية: 13,21% للقروض الموقّعة بين 1 أبريل 2026 و31 مارس 2027. ولا يمكن أن تتجاوزه الكلفة الإجمالية للقرض.
المصادر: بنك كندا (28 أكتوبر 2026)، بنك المغرب (قرار 22 شتنبر 2026، أسعار الفائدة المدينة للربع الثاني من 2026، السعر الأقصى للفوائد الاتفاقية 2026-2027)، هيئة الإحصاء الكندية (الربع الثاني من 2026)، الوكالة الكندية لحماية المستهلك في المجال المالي، مكتب حماية المستهلك في كيبيك.
للمزيد في جسر ميديا: