Cette semaine, deux banques centrales ont parlé. Le 28 octobre, la Banque du Canada a relevé son taux directeur, pour la première fois depuis 2023. Au Maroc, Bank Al-Maghrib l’a maintenu en septembre. Que changent ces décisions pour votre portefeuille ? Voici les repères pratiques, des deux côtés de l’Atlantique.
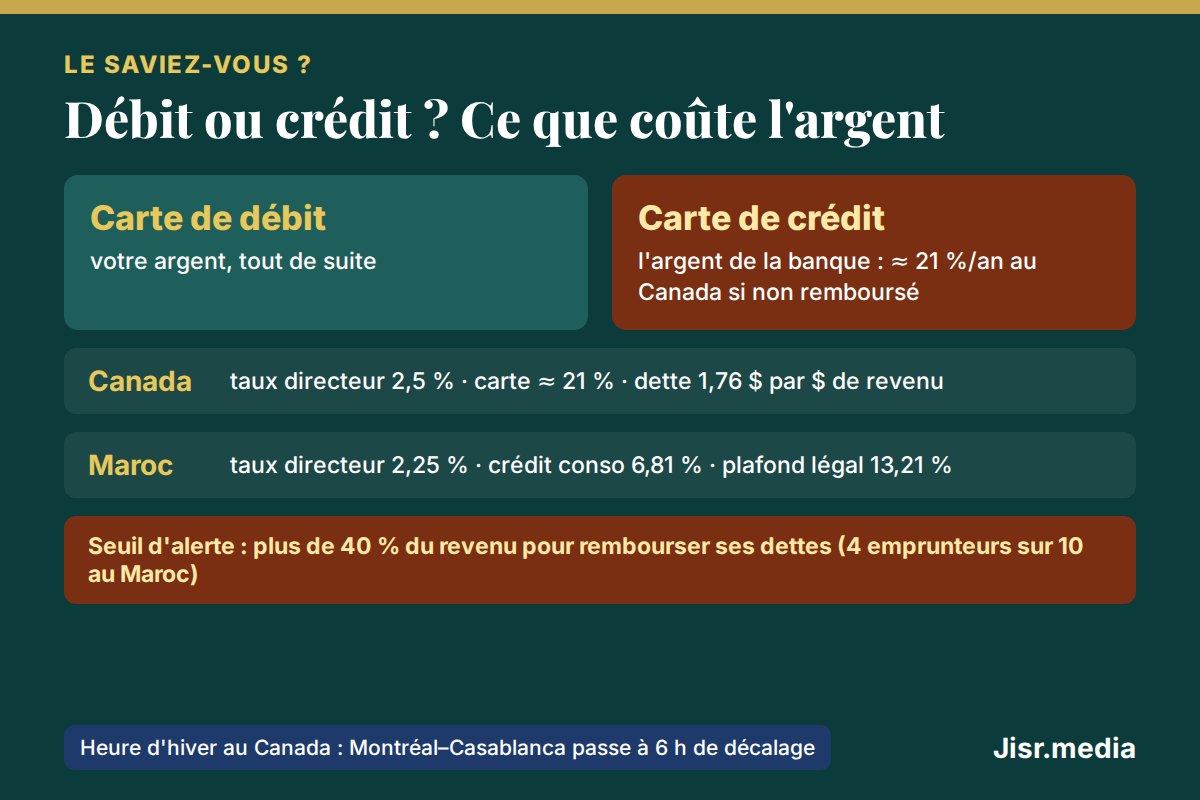
2,5 %
taux directeur au Canada (28 oct.)
2,25 %
taux directeur au Maroc
≈ 21 %
carte de crédit au Canada
13,21 %
plafond légal d'un prêt au Maroc
⏰ Au fait : on a reculé l'heure cette nuit au Canada. Ce dimanche 1er novembre à 2 h du matin, il était de nouveau 1 h : c'est le retour à l'heure normale (heure d'hiver), jusqu'au 14 mars 2027. Le Maroc, lui, ne change pas d'heure (il reste à GMT+1, sauf pendant le ramadan). Résultat : entre Montréal et Casablanca, le décalage passe de 5 à 6 heures. Pensez-y pour vos appels en famille… et pour vos virements, qui partent selon les heures d'ouverture des banques.
Débit ou crédit : votre argent, ou celui de la banque ?
Les deux cartes se ressemblent, mais elles ne font pas du tout la même chose.
- La carte de débit dépense votre argent. Le montant sort de votre compte tout de suite, ou presque. Vous ne pouvez pas dépenser plus que ce que vous avez (sauf découvert autorisé, qui se paie). Pas d’intérêts, mais pas de protection en cas de litige avec un commerçant aussi large que sur une carte de crédit.
- La carte de crédit vous fait emprunter l’argent de la banque. Chaque mois, vous recevez un relevé. Si vous payez le solde en entier avant la date d’échéance, l’emprunt est gratuit. Si vous ne payez qu’une partie, les intérêts s’appliquent sur ce qui reste, et ils sont élevés.
Le saviez-vous ? Au Canada, une carte de crédit coûte en général environ 20 à 21 % par an sur les achats non remboursés, et souvent davantage pour un retrait d'argent comptant, qui porte intérêt dès le premier jour. Concrètement, une dette de 1 000 $ laissée sur la carte coûte environ 17,50 $ d'intérêts par mois.
Au Maroc, la plupart des cartes bancaires sont des cartes de débit, rattachées au compte courant. Les vraies cartes de crédit, où la banque avance l’argent et le fait rembourser plus tard, existent mais restent moins répandues.
Bon à savoir au Canada :
- La loi fédérale impose un délai de grâce d’au moins 21 jours entre la fin du relevé et la date d’échéance pour les nouveaux achats.
- Au Québec, le paiement minimum est d’au moins 5 % du solde. Ne payer que le minimum, c’est rembourser lentement et payer beaucoup d’intérêts.
- Le Code criminel interdit tout prêt au-delà de 35 % par an (depuis janvier 2025).
Les taux : du taux directeur à votre carte
Le taux directeur est le taux auquel la banque centrale prête aux banques. Il ne s’applique pas directement à vous, mais il influence tous les autres. Du moins cher au plus cher :
Au Canada
- Taux directeur : 2,5 % depuis le 28 octobre 2026 (2,25 % auparavant). La Banque du Canada dit qu’une autre hausse est possible ; prochaine décision le 9 décembre.
- Taux préférentiel des banques : il suit le taux directeur. Les grandes banques l’ont relevé dans les heures qui ont suivi. Les prêts et hypothèques à taux variable coûtent donc un peu plus cher dès maintenant ; les hypothèques à taux fixe ne changent pas avant leur renouvellement.
- Carte de crédit : environ 20 à 21 %, quel que soit le taux directeur.
Au Maroc
- Taux directeur : 2,25 %, maintenu par Bank Al-Maghrib le 22 septembre 2026.
- Taux moyen des crédits bancaires : 4,81 % au deuxième trimestre 2026.
- Crédit à la consommation : 6,81 % en moyenne au deuxième trimestre 2026.
- Plafond légal : aucun prêt signé entre le 1er avril 2026 et le 31 mars 2027 ne peut dépasser 13,21 % de coût total (le « taux maximum des intérêts conventionnels », fixé chaque année par Bank Al-Maghrib).
Le bon réflexe : comparez toujours le coût total d'un prêt (au Maroc, le TEG, taux effectif global ; au Canada, le TAC, taux annuel du coût d'emprunt), et pas seulement le taux affiché. Frais de dossier et assurances peuvent changer beaucoup la facture.
L’endettement : où en sont les ménages ?
Au Canada, les ménages doivent 1,76 $ pour chaque dollar de revenu disponible (176,4 % au deuxième trimestre 2026, selon Statistique Canada). La bonne nouvelle : ce ratio a baissé pour la première fois après six hausses, parce que les revenus ont progressé plus vite que les remboursements. Les ménages consacrent 14,5 % de leur revenu disponible au remboursement de leurs dettes (capital et intérêts).
Au Maroc, selon une enquête de Bank Al-Maghrib relayée par la presse, la dette des ménages atteint 456 milliards de dirhams à fin 2025, soit 27 % du PIB, sa plus forte progression depuis 2012. Parmi les emprunteurs de 2025, le taux d’endettement moyen est de 36 % du revenu, et près de 4 sur 10 dépassent 40 %. Les impayés des particuliers atteignent 44,7 milliards de dirhams à fin août, près de 42 % de toutes les créances en souffrance des banques.
Le repère des 40 % : au Maroc comme ailleurs, consacrer plus de 40 % de son revenu au remboursement de dettes est généralement considéré comme un seuil d'alerte. Au-delà, le moindre imprévu (maladie, perte d'emploi, hausse des prix) peut faire basculer dans le surendettement.
Cinq conseils pour ne pas se faire piéger
- Payez le solde de votre carte de crédit en entier, chaque mois. Sinon, utilisez plutôt votre carte de débit.
- Évitez les retraits d’argent comptant avec une carte de crédit : les intérêts commencent le jour même.
- Calculez votre taux d’endettement : additionnez vos mensualités et divisez par votre revenu net. Au-delà de 40 %, ne prenez pas de nouveau crédit.
- Comparez le coût total (TEG au Maroc, TAC au Canada), pas seulement le taux.
- Taux variable au Canada ? Vérifiez l’effet de la hausse du 28 octobre sur vos paiements, et demandez à votre banque vos options.
Une carte de débit dépense ce que vous avez. Une carte de crédit dépense ce que vous devrez.
FAQ
Quelle est la différence entre une carte de débit et une carte de crédit ?
Avec une carte de débit, l’argent sort immédiatement de votre compte : vous ne pouvez dépenser que ce que vous avez. Avec une carte de crédit, la banque vous prête l’argent ; si vous remboursez tout avant la date d’échéance, vous ne payez pas d’intérêts, sinon vous payez environ 20 % par an au Canada.
Pourquoi la hausse du taux de la Banque du Canada me concerne-t-elle ?
Le 28 octobre 2026, la Banque du Canada a relevé son taux directeur de 2,25 % à 2,5 %. Les banques ont relevé leur taux préférentiel dans les heures suivantes : les prêts et hypothèques à taux variable coûtent donc un peu plus cher.
Existe-t-il un taux maximum pour un prêt au Maroc ?
Oui. Bank Al-Maghrib fixe chaque année le taux maximum des intérêts conventionnels : 13,21 % pour les prêts signés entre le 1er avril 2026 et le 31 mars 2027. Le coût total d’un prêt ne peut pas le dépasser.
Sources : Banque du Canada (28 octobre 2026), Bank Al-Maghrib (décision du 22 septembre 2026, taux débiteurs du deuxième trimestre 2026, taux maximum des intérêts conventionnels 2026-2027), Statistique Canada (deuxième trimestre 2026), Agence de la consommation en matière financière du Canada, Office de la protection du consommateur du Québec.
À lire aussi sur Jisr.media :