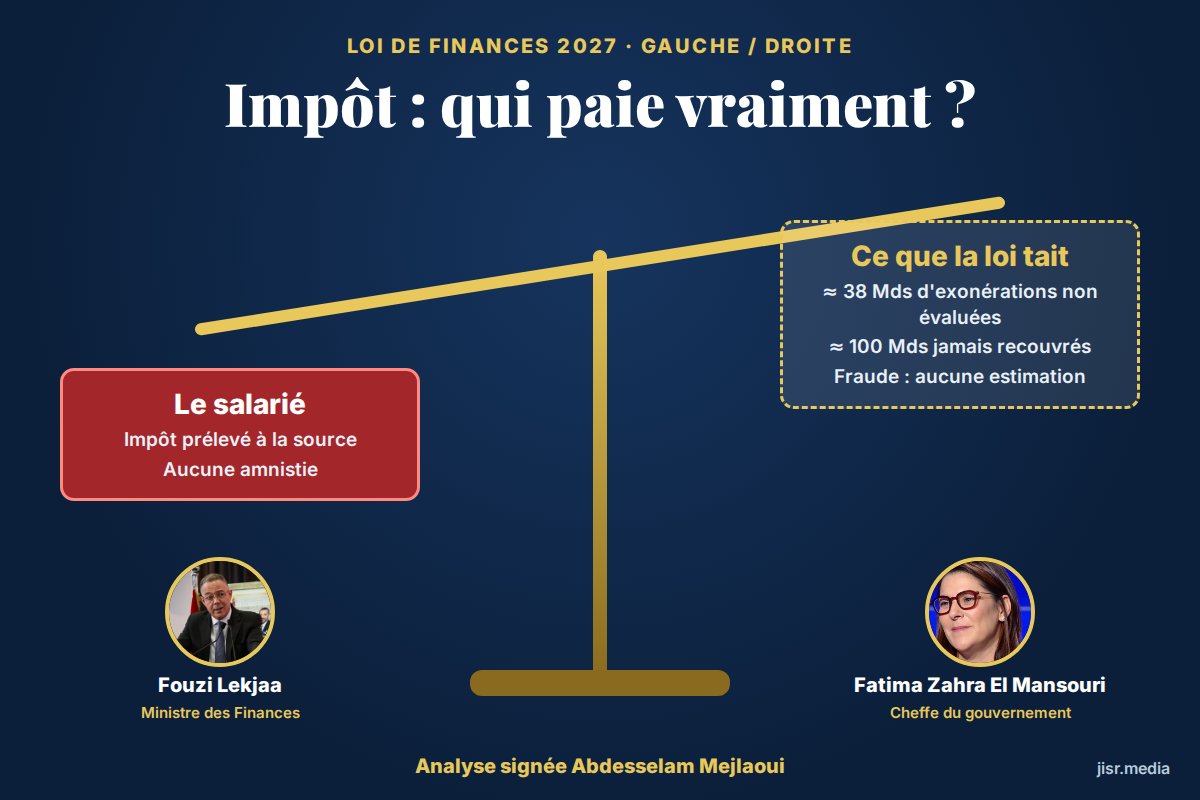
Analyse du rédacteur en chef. Elle s'appuie sur le projet de loi de finances 2027, sur les rapports des commissions de la Chambre des représentants (octobre-novembre 2026), sur les rapports de la Cour des comptes, de la Direction générale des impôts et de l'Agence nationale de gestion stratégique des participations de l'État. Les thèses présentées ici ne sont pas neutres : Jisr.media assume un parti pris, celui de l'intérêt public.
LES RESPONSABLES CONCERNÉS
Fouzi Lekjaa
Ministre de l'Économie, des Finances et de la Performance publique
Porte le projet de loi de finances 2027. Nos cinq questions l'attendent en fin d'article.
Fatima Zahra El Mansouri
Cheffe du gouvernement
Arbitre les choix fiscaux du gouvernement : exonérations, recouvrement, lutte contre la fraude.
EN 30 SECONDES
100,8 Mds
d'impôt sur les sociétés attendus en 2027
≈ 38 Mds
d'exonérations et d'avantages fiscaux, jamais évalués mesure par mesure
≈ 100 Mds
d'impôts d'État restant à recouvrer (fin 2022, Cour des comptes)
0
estimation officielle de la fraude fiscale globale
Prenez une infirmière de Fès. Son impôt sur le revenu est prélevé chaque mois, à la source, avant même qu’elle ne touche son salaire. Elle ne peut rien optimiser, rien différer, rien cacher. Prenez maintenant les sociétés : selon les données de la Direction générale des impôts, deux déclarations d’impôt sur les sociétés sur trois étaient déficitaires ou nulles en 2018. Plus de la moitié des entreprises déficitaires l’étaient depuis plus de trois ans.
Voilà le décor du débat. Dans de nombreux pays, la gauche propose de faire davantage contribuer les entreprises pour financer la santé, l’école et les infrastructures. La droite répond que l’impôt sur les sociétés finit toujours par retomber sur les citoyens. Au Maroc, ce débat ne peut pas se mener comme ailleurs : l’économie informelle est importante, plusieurs marchés sont concentrés entre quelques mains, et les conflits d’intérêts sont régulièrement dénoncés. Mais ces réalités, on va le voir, ne plaident pas pour taxer moins. Elles plaident pour taxer mieux, et pour faire enfin payer ceux qui ne paient pas.
Ce que dit la loi de finances
L’impôt sur les sociétés est devenu la première recette fiscale du pays. Il a rapporté plus de 100 milliards de dirhams en 2025, environ un tiers des recettes fiscales brutes. Le projet de loi de finances 2027 en attend environ 100,8 milliards, contre 94,5 milliards inscrits pour 2026.
La réforme lancée en 2023 arrive à son terme cette année. Les taux sont désormais fixés à 20 % pour les sociétés dont le bénéfice est inférieur à 100 millions de dirhams, 35 % au-delà, et 40 % pour les banques, les assurances et les établissements assimilés.
Devant la commission des Finances, le ministre de l’Économie et des Finances, Fouzi Lekjaa, a annoncé que la Direction générale des impôts avait encaissé environ 256,5 milliards de dirhams au 31 octobre 2026. Il a promis d’élargir l’assiette, de lutter contre « l’évasion et la fraude », de numériser l’administration et de croiser les bases de données pour mieux repérer les déclarations à risque.
Ce sont des intentions. Aucun chiffre n’y est attaché.
Ce qu’elle tait
Ce que la loi de finances ne dit pas pèse plus lourd que ce qu’elle dit.
1. Combien coûtent les cadeaux fiscaux, un par un ?
Les exonérations, réductions et taux préférentiels, appelés « dépenses fiscales », sont estimés à environ 38 milliards de dirhams, soit près de deux fois les 19,4 milliards prévus pour la compensation en 2027. Les entreprises en captent environ 46 %. Mais leur efficacité n'est jamais évaluée publiquement : dans un classement international de transparence, le Maroc obtient 5,6 sur 20 pour l'évaluation de ces dépenses.
2. Où sont les impôts jamais encaissés ?
Selon la Cour des comptes, les impôts d'État restant à recouvrer atteignaient environ 100 milliards de dirhams fin 2022, avec un taux de recouvrement d'environ 45 % sur 2017-2021. La loi de finances ne publie ni montant actualisé ni liste des plus gros débiteurs.
3. Combien coûte la fraude ?
Aucune estimation officielle globale. La Direction générale des impôts chiffre la seule fraude à la TVA à 1 à 1,2 milliard par an. L'Alliance de la gauche avance près de 25 milliards par an et demandait d'inscrire la lutte contre la fraude comme une ressource du budget. Le contrôle fiscal a rapporté un record de 20,9 milliards en 2025 : la preuve que l'argent existe.
4. Qui paie vraiment ?
L'essentiel du rendement de l'impôt repose sur un noyau d'environ 150 grandes entreprises. En 2019, le ministre de l'époque reconnaissait que 84 entreprises payaient la moitié de l'impôt sur les sociétés. Le reste du tissu économique contribue peu, déclare des pertes ou échappe au fisc.
5. Le prix du pardon
En 2024, la régularisation des avoirs non déclarés a permis de déclarer environ 127 milliards de dirhams, contre une contribution libératoire réduite. La même année, la régularisation des avoirs détenus à l'étranger n'a rapporté que 232 millions au Trésor. Le salarié, lui, n'a jamais droit à une amnistie : il paie à la source.
Ce que dit la gauche
La logique des partisans d’une contribution plus forte des entreprises repose sur trois idées.
Premièrement, les entreprises bénéficient des infrastructures publiques financées par les contribuables. Elles utilisent les routes, les ports, le système éducatif qui forme leurs employés et la justice qui protège leurs contrats. Il est donc légitime qu’elles contribuent au financement de ces services.
Deuxièmement, les profits du capital augmentent souvent plus vite que les revenus des salariés. Taxer davantage les bénéfices est un moyen de réduire les inégalités.
Troisièmement, une fiscalité plus forte sur les entreprises évite d’alourdir les impôts qui frappent directement les ménages, comme la TVA ou l’impôt sur le revenu. Au Maroc, c’est concret : la TVA pèse sur chaque panier de courses, et l’impôt sur le revenu des salariés est prélevé avant même la paie.
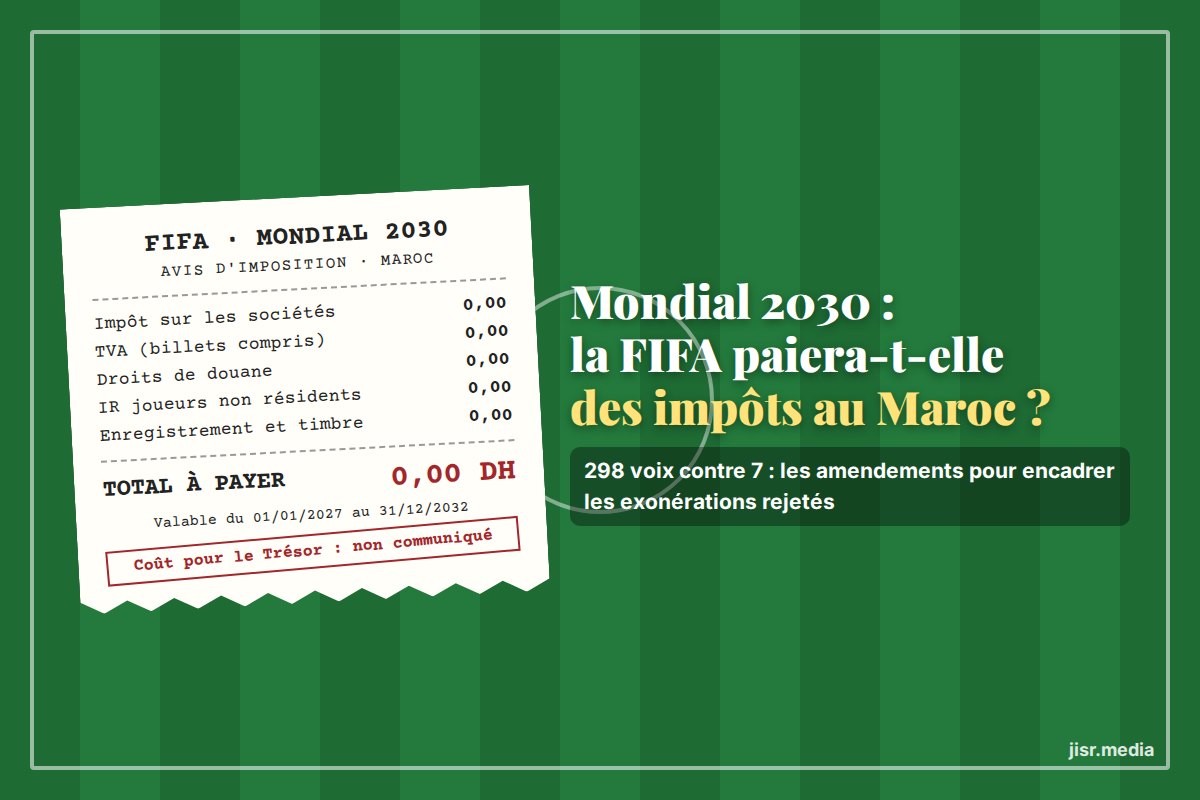
Au Parlement, l’Alliance de la gauche a traduit ces idées en amendements : inscrire la lutte contre la fraude, estimée par elle à près de 25 milliards de dirhams par an, comme une ressource du budget, relever l’impôt des sociétés de carburants, chiffrer et encadrer les exonérations accordées à la FIFA.
À GAUCHE
Les entreprises profitent des services publics : elles doivent les financer.
Taxer les profits réduit les inégalités.
Mieux taxer les sociétés évite d'alourdir la TVA et l'impôt des salariés.
À DROITE
L'impôt finit dans les prix et pèse sur les salariés.
Taxer plus pousse vers l'informel.
Il faut des exonérations pour investir, et l'État doit d'abord bien gérer.
Les thèses de la droite, et leurs contradictions
Les arguments contre une contribution plus forte des entreprises méritent d’être posés clairement. Pas pour les justifier, mais parce qu’ils se contredisent dès qu’on les confronte aux chiffres marocains.
« L’impôt finit toujours dans les prix »
C’est l’argument le plus sérieux. Une entreprise ne paie jamais un impôt de manière isolée : elle cherche à le répercuter sur le consommateur, sur le salarié, sur le fournisseur ou sur l’actionnaire. Les études recensées par un centre de recherche québécois estiment que 50 à 75 % de l’impôt sur les sociétés retombe en réalité sur d’autres que les détenteurs du capital.
Mais regardons ce que cet argument avoue. Dans un marché concurrentiel, une entreprise ne peut pas augmenter ses prix : ses clients iraient chez le concurrent. Si elle peut répercuter l’impôt, c’est qu’elle n’a pas de vrais concurrents. Le problème n’est alors pas l’impôt, c’est le marché.
Le Maroc en a eu la démonstration avec les carburants. Neuf compagnies, qui contrôlent environ 85 % des importations d’essence et de gasoil, ont accepté en 2023 de payer une amende transactionnelle d’environ 1,84 milliard de dirhams pour mettre fin aux poursuites pour entente. La conclusion logique de la thèse de droite n’est donc pas de baisser l’impôt, mais de casser les ententes. Curieusement, on l’entend rarement.
Autre contradiction : si l’impôt pèse surtout sur les salaires, la baisse du taux de 31 % à 20 % accordée depuis 2023 à une grande partie des entreprises aurait dû se traduire par des hausses de salaires. Qui les a vues ?
« Taxer plus pousse vers l’informel »
L’argument dit ceci : quand on alourdit l’impôt des entreprises qui respectent les règles, on avantage celles qui les contournent. C’est vrai, et c’est précisément pourquoi la priorité doit être de faire payer l’informel, pas d’alléger les grandes sociétés.
Car l’essentiel de l’impôt vient d’environ 150 grandes entreprises, qui ne peuvent pas basculer dans l’informel. Leur fuite à elles passe par d’autres chemins : les exonérations, les montages, les prix de transfert entre filiales, les pertes reportées année après année. Et quand l’État veut récupérer l’argent caché, il propose une amnistie à prix réduit. On demande au petit commerçant de « se formaliser », et l’on offre au détenteur d’avoirs cachés un pardon négocié.
« Il faut des exonérations pour attirer l’investissement »
Sur le papier, chaque avantage fiscal crée des emplois. Dans les faits, personne ne le démontre, puisque les 38 milliards de dépenses fiscales ne sont jamais évalués un par un. Le Mondial 2030 en offre l’exemple le plus récent : la FIFA, ses filiales et ses partenaires seront exonérés jusqu’en 2032 sans que le coût soit chiffré. Les amendements qui demandaient ce chiffrage ont été rejetés par 298 voix contre 7.
Et l’investissement promis ne suit pas forcément. Lors de l’examen du budget, des députés ont relevé dans les documents du gouvernement que les investissements des entreprises publiques devraient passer d’environ 209 milliards de dirhams en 2027 à 132 milliards en 2029.
« L’État doit d’abord bien gérer avant de demander plus »
C’est l’argument de la confiance, et il est juste : dans les pays où les citoyens croient en leurs institutions, ils acceptent plus facilement l’impôt, car ils en voient le retour en services publics. Mais il se retourne contre ceux qui l’avancent. Bien gérer, c’est d’abord encaisser ce qui est dû : près de 100 milliards d’impôts d’État et 48,5 milliards de taxes locales restent à recouvrer. Bien gérer, c’est aussi évaluer chaque exonération. La bonne gouvernance commence par la collecte, pas par la baisse des taux.
Le vote de la Chambre : la logique est-elle suivie ?
Les discours sont une chose, les votes en sont une autre. Le 14 novembre, la Chambre des représentants a adopté la première partie du projet de loi de finances 2027, celle qui fixe les impôts et les recettes, par 179 voix contre 126, sans abstention. La majorité réunit le PAM de Fatima Zahra El Mansouri, l’Istiqlal de Nizar Baraka, l’USFP de Driss Lachgar, l’Union constitutionnelle et le PPS de Nabil Benabdallah. Selon nos sources, l’Alliance de la gauche a voté contre.
179 / 126
1re partie du budget adoptée, sans abstention
298 / 7
amendements sur les exonérations de la FIFA rejetés
1 / 67
amendements de l'Alliance de la gauche acceptés en commission
33 / 42
amendements de la majorité acceptés (8 sur 8 pour le gouvernement)
Trois constats en ressortent.
Des partis qui se disent de gauche ont voté avec la droite. L’USFP de Driss Lachgar et le PPS de Nabil Benabdallah se réclament de la tradition socialiste et progressiste. Ils siègent dans la majorité, qui a adopté un budget où 38 milliards d’exonérations restent sans évaluation et où la fraude n’est pas chiffrée. La logique de leur discours n’est pas celle de leur vote.
Une partie de l’opposition aussi. Les amendements qui demandaient de chiffrer le coût des exonérations de la FIFA n’ont obtenu que 7 voix, contre 298. Autrement dit, des groupes d’opposition qui critiquent les choix fiscaux du gouvernement ont, eux aussi, refusé de connaître ce coût.
Le seul camp dont le vote suit le discours est le plus petit. L’Alliance de la gauche, avec 8 sièges, a demandé de chiffrer la fraude, d’en faire une recette du budget et de mieux taxer les carburants. Elle a voté contre la première partie du budget. Un seul de ses 67 amendements a été accepté en commission.
La droite assumée défend la baisse des impôts des entreprises et vote en conséquence : sa logique est cohérente, même si ses arguments se contredisent. Le vrai décalage est ailleurs : chez ceux qui parlent de justice fiscale dans leurs programmes et votent, à la Chambre, pour l’opacité.
Les entreprises publiques : qui rapporte, qui coûte ?
Le débat sur l’impôt des sociétés passe aussi par les entreprises de l’État, que Jisr.media suit de près.
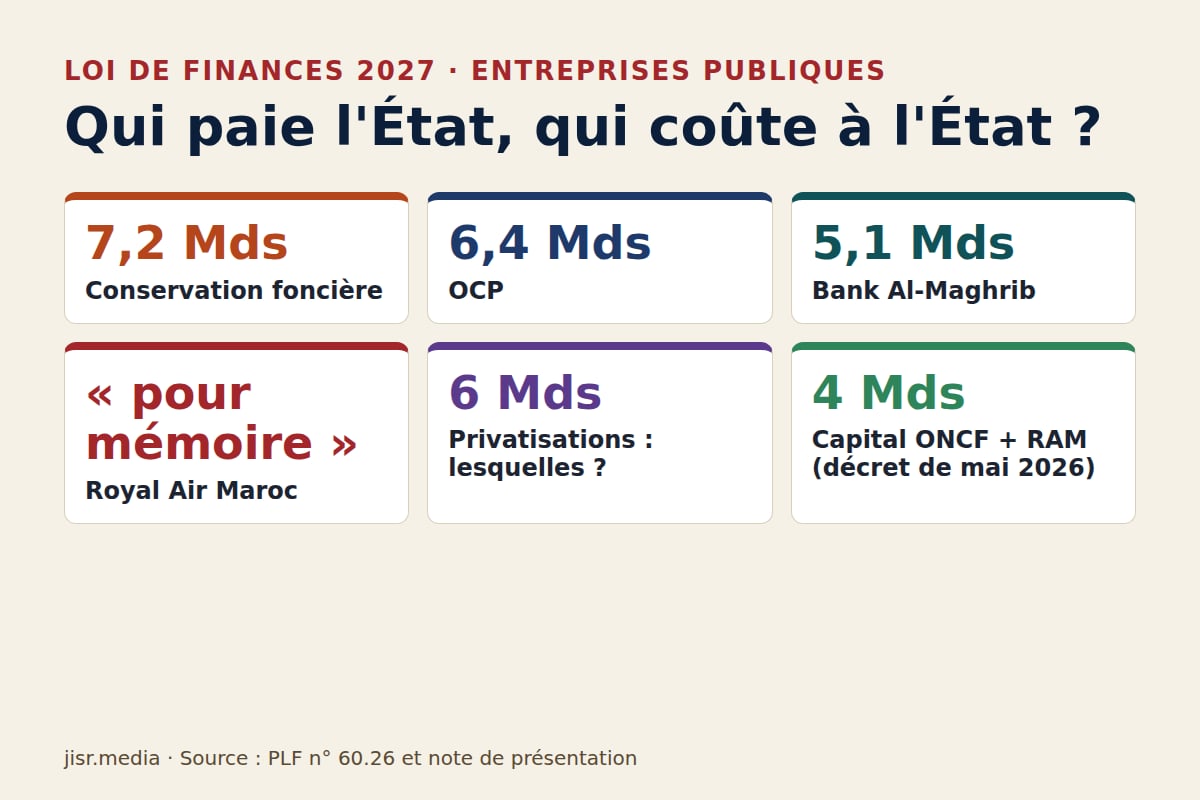
- OCP. Selon le premier rapport de l’Agence nationale de gestion stratégique des participations de l’État, l’impôt exigible du groupe est passé de 5,9 milliards de dirhams en 2022 à 0,6 milliard en 2023. Le projet de loi de finances 2027 attend 6,4 milliards de dividendes de l’OCP. Pendant ce temps, son conseil d’administration ne s’est réuni que deux fois en 2023, et ses comités Stratégie et Rémunération pas une seule fois.
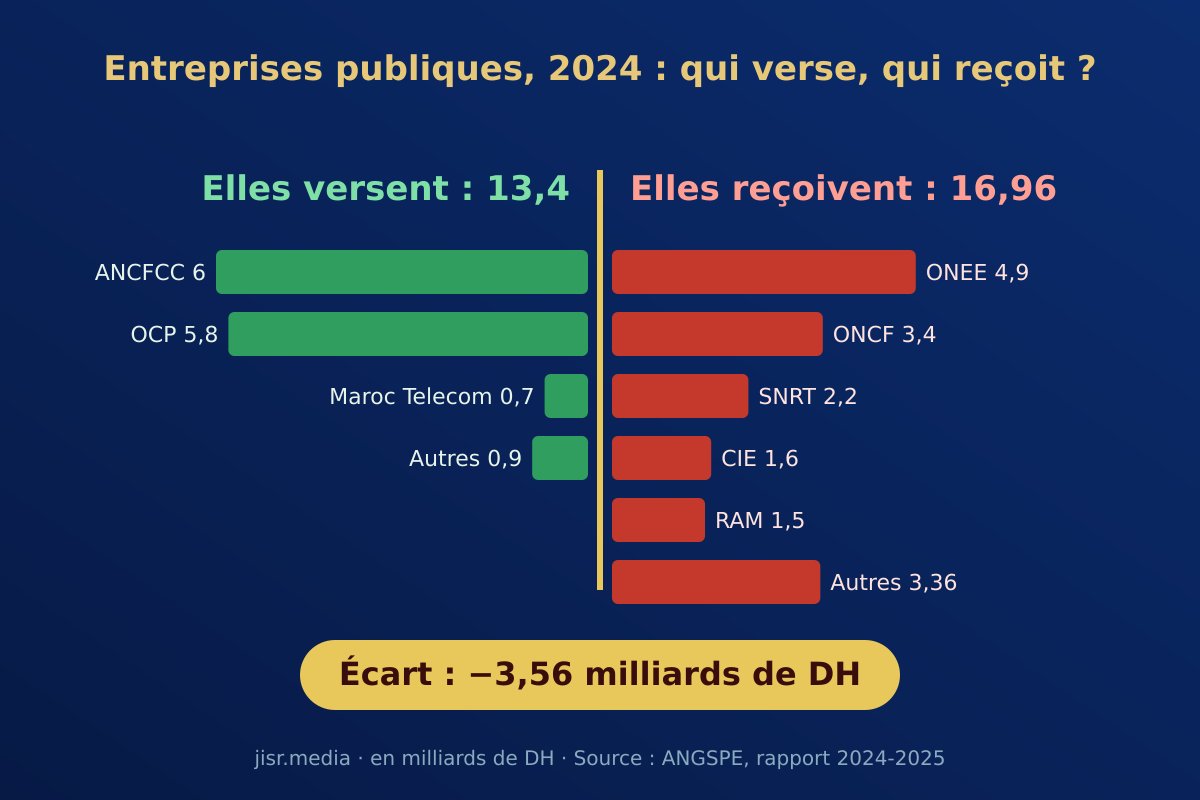
- Le solde global. En 2024, l’État a transféré 16,96 milliards à ses entreprises publiques et n’en a reçu que 13,4 milliards.
- Royal Air Maroc a reçu 1,5 milliard en avance en compte courant en 2024. Le projet de loi de finances 2027 inscrit ses recettes « pour mémoire ».
- L’ONEE a reçu 4,9 milliards de transferts en 2024. En commission, un député a évoqué des pertes potentielles de 8,6 milliards dans sa branche eau potable.
- L’ONCF a reçu 3,4 milliards en 2024. La CDG payait 1,43 milliard d’impôt sur les sociétés en 2023.
- Tanger Med et les zones d’accélération industrielle offrent aux entreprises qui s’y installent des années d’exonération d’impôt sur les sociétés. Avec quel bilan en emplois et en recettes ? Aucun document budgétaire ne le dit.
Et les communes ?
La justice fiscale se joue aussi au plus près des citoyens. Selon la Cour des comptes, les taxes locales restant à recouvrer ont presque triplé en dix ans, de 16,8 à 48,5 milliards de dirhams. Les communes ne fixent pas librement leurs taux, ne disposent pas des moyens de contrôle de l’État et dépendent largement des transferts.
Dans le même temps, l’État et les collectivités paient mal leurs fournisseurs : selon un député en commission, les factures payées au-delà des délais légaux ont atteint environ 53 milliards de dirhams en 2025, alors que la loi fixe le délai à 60 jours. Des petites entreprises attendent un ou deux ans. Elles financent ainsi l’administration, pendant que d’autres bénéficient d’exonérations.
Ce qu’il faudrait faire
Six mesures d'intérêt public
1. Publier chaque année le coût et l'efficacité de chaque exonération, et la liste des grands bénéficiaires.
2. Publier une estimation officielle de la fraude et de l'évasion fiscales, impôt par impôt.
3. Publier le montant actualisé des impôts restant à recouvrer et un plan de recouvrement visant d'abord les plus gros débiteurs.
4. Conditionner tout avantage fiscal à des engagements vérifiables en emplois, en salaires et en investissement.
5. Donner au Conseil de la concurrence les moyens de casser les ententes qui permettent de répercuter l'impôt sur les prix.
6. Donner aux communes les moyens de recouvrer leurs taxes et obliger l'État à payer ses fournisseurs dans les délais légaux.
Nos questions à Fouzi Lekjaa
- Combien coûte, mesure par mesure, chacune des exonérations accordées aux entreprises, et combien d’emplois a-t-elle créés ?
- À combien s’élèvent aujourd’hui les impôts restant à recouvrer, et qui sont les plus gros débiteurs ?
- Pourquoi l’État ne publie-t-il aucune estimation de la fraude fiscale, alors qu’il chiffre au dirham près l’aide aux ménages ?
- Comment l’impôt exigible de l’OCP a-t-il pu passer de 5,9 milliards à 0,6 milliard en un an ?
- Combien la FIFA et ses partenaires coûteront-ils au Trésor d’ici 2032 ?
Nos pages restent ouvertes au ministre pour une réponse.
Conclusion
Au Maroc, le débat sur l’impôt des sociétés ne peut être séparé des questions de concurrence, d’économie informelle, de gouvernance et de conflits d’intérêts. Mais ces réalités ne justifient pas qu’on taxe moins. Elles montrent qu’on taxe mal : trop lourdement ceux qui ne peuvent pas échapper, trop doucement ceux qui savent le faire.
La question n’est donc pas seulement de savoir combien taxer, mais qui paie vraiment, qui ne paie pas, et pourquoi la loi de finances préfère ne pas le dire. Tant que ces chiffres resteront dans l’ombre, la facture continuera d’être payée par l’infirmière de Fès, le petit commerçant et l’entreprise honnête.
🗳️ Votre avis, en un clic
L'État doit-il publier chaque année le coût de chaque exonération fiscale et la liste des entreprises qui en profitent ?
Vous vivez :
Sondage informel de lecteurs, non scientifique. Résultats affichés après votre vote.
Et vous ? Vous êtes salarié, commerçant, chef d’entreprise ou agent du fisc, et vous avez été témoin de fraude, d’exonérations abusives ou de retards de paiement de l’administration ? Écrivez-nous en toute confidentialité : [email protected]. Nous protégeons nos sources.
À lire aussi sur Jisr.media :
- Mondial 2030 : la FIFA paiera-t-elle des impôts au Maroc ?
- Vote de confiance : 204 voix pour El Mansouri, qui a voté quoi
- PLF 2027 : l’Alliance de la gauche face à Fouzi Lekjaa, 67 amendements, un seul accepté
- 16,96 milliards contre 13,4 : l’État donne plus à ses entreprises publiques qu’il n’en reçoit
- Enquête Royal Air Maroc : l’argent public a décollé. Et les comptes ?
- OCP/UM6P : 30,9 milliards de soufre, et nos questions à Mostafa Terrab
- Taxes locales : 48,5 milliards jamais encaissés
- 39 mesures fiscales que l’État n’a jamais su chiffrer
FAQ
Combien rapporte l’impôt sur les sociétés au Maroc ?
Plus de 100 milliards de dirhams en 2025, soit environ un tiers des recettes fiscales brutes. Le projet de loi de finances 2027 en attend environ 100,8 milliards, contre 94,5 milliards prévus pour 2026.
Quels sont les taux de l’impôt sur les sociétés en 2026 ?
20 % pour les sociétés dont le bénéfice est inférieur à 100 millions de dirhams, 35 % au-delà, et 40 % pour les banques, les assurances et les établissements assimilés. La réforme lancée en 2023 atteint ses taux cibles en 2026.
Combien coûte la fraude fiscale au Maroc ?
Il n’existe aucune estimation officielle globale. La Direction générale des impôts chiffre la seule fraude à la TVA à 1 à 1,2 milliard de dirhams par an. L’Alliance de la gauche avance près de 25 milliards par an pour la fraude fiscale.
Que sont les dépenses fiscales ?
Ce sont les exonérations, réductions et taux préférentiels accordés par la loi. Leur coût est estimé à environ 38 milliards de dirhams, soit environ deux fois le budget de la compensation prévu en 2027, sans évaluation publique de leur efficacité mesure par mesure.
Sources
- Chambre des représentants, commission des Finances et du Développement économique, rapports sur les budgets sectoriels 2027 (ministère de l’Économie et des Finances), novembre 2026.
- Cour des comptes, rapports annuels 2022-2023 et 2024-2025 (restes à recouvrer, fiscalité locale).
- Direction générale des impôts, rapports d’activité 2024 et 2025.
- Agence nationale de gestion stratégique des participations de l’État, rapports « État actionnaire » 2023-2024 et 2024-2025.
- Conseil de la concurrence, accords transactionnels sur les carburants (2023) et rapports trimestriels.
- CIRANO, revue de littérature sur l’incidence de l’impôt sur les sociétés (2022).
- Office des changes, bilan de la régularisation des avoirs détenus à l’étranger (2024).
- Presse économique marocaine : Hespress, Le360, FNH, Médias24, La Vie Éco.